
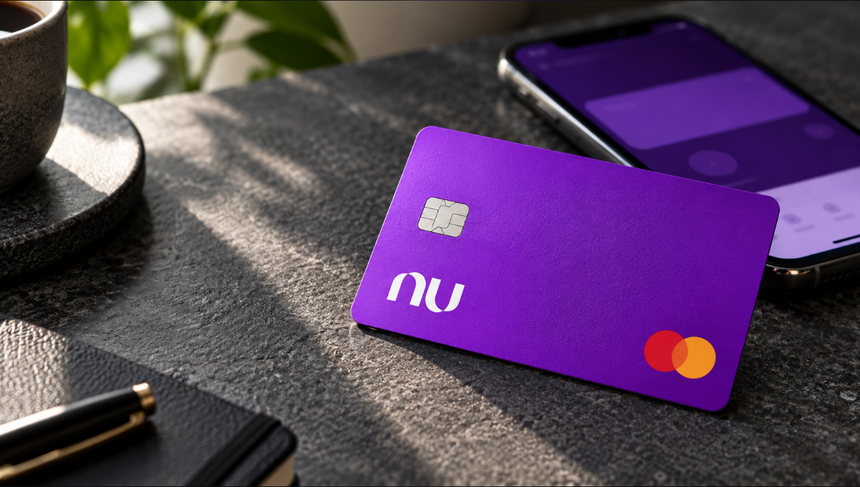
Como um cartão de crédito sem anuidade e controlado pelo celular ajudou a transformar uma experiência bancária e construir um dos maiores negócios digitais da América Latina.
Durante muito tempo, pedir um cartão de crédito podia significar enfrentar formulários, esperar respostas e aceitar tarifas difíceis de entender.
Em 2014, uma empresa brasileira apresentou uma proposta que parecia simples: um cartão sem anuidade, administrado pelo celular.
Era o início do cartão roxo do Nubank. A empresa não tinha inventado o cartão de crédito. Sua inovação estava em mudar a experiência de quem precisava usar um.
E essa diferença ajudou a transformar uma startup em um negócio de escala continental.
O problema não era apenas o produto
O Nubank foi fundado em 2013 por David Vélez, Cristina Junqueira e Edward Wible. No ano seguinte, lançou seu primeiro produto.
Na época, boa parte da relação bancária ainda exigia que o cliente se adaptasse aos processos das instituições. O Nubank partiu da ideia contrária: o serviço deveria ser mais fácil para quem o utilizava.
O cartão sem anuidade ganhou força porque uniu duas mudanças percebidas pelo consumidor: menos custo e mais controle pelo aplicativo.
Não era apenas uma nova marca disputando clientes. Era uma forma diferente de apresentar um serviço que as pessoas já conheciam.
Simplicidade também é uma estratégia de negócios
Existe uma diferença importante entre simplificar a aparência de um produto e simplificar a vida de quem o compra.
No Nubank, essa proposta envolveu escolhas concretas:
| Dificuldade que a proposta enfrentava | O que a empresa ofereceu |
|---|---|
| Cobrança de anuidade | Cartão inicial sem anuidade |
| Dependência de canais tradicionais | Gestão pelo aplicativo |
| Processos pouco convenientes | Experiência pensada para o ambiente digital |
Para o consumidor, o benefício era fácil de perceber. Para a empresa, havia outra vantagem: operar digitalmente, sem uma rede tradicional de agências, permitia buscar eficiência e crescer com uma estrutura diferente da dos bancos convencionais.
A simplicidade na tela dependia de tecnologia e processos complexos nos bastidores.
Esse ponto é decisivo. Simplificar não significa fazer menos trabalho. Muitas vezes, significa reorganizar o trabalho para que o cliente não precise enfrentar a complexidade.
De um cartão roxo a milhões de clientes
A estratégia ganhou escala. Segundo o próprio Nubank, o primeiro milhão de clientes foi alcançado aproximadamente dois anos após o lançamento do cartão.
Depois vieram a conta digital, novos produtos financeiros e a expansão para México e Colômbia.
139 milhões de clientes.
Esse foi o total informado pelo grupo ao fim do segundo trimestre de 2026, somando suas operações nos três países. No mesmo período, a empresa registrou aproximadamente US$ 5,9 bilhões em receita trimestral e US$ 1,1 bilhão em lucro líquido.
Os números mostram que a proposta de simplificar o serviço saiu da fase de conquista de clientes e se tornou parte de um negócio financeiramente relevante.
Mas o crescimento não aconteceu apenas porque o aplicativo era fácil de usar. Também exigiu investimento em tecnologia, análise de crédito, atendimento, segurança e capacidade de operação.
O que o Nubank entendeu sobre o consumidor
As pessoas nem sempre querem mais funcionalidades. Muitas vezes, querem resolver a mesma necessidade com menos esforço, menos dúvidas e mais autonomia.
No setor bancário, isso significa acompanhar o dinheiro, entender cobranças e realizar operações com clareza.
Em outros mercados, pode significar contratar um serviço sem burocracia, receber um pedido no prazo ou conseguir atendimento quando surge um problema.
A lógica é a mesma: cada etapa desnecessária consome tempo e pode afastar o cliente.
Isso não torna a simplicidade uma garantia de sucesso. Serviços financeiros continuam sujeitos a risco de crédito, fraudes, regras e custos.
O desafio é manter a facilidade de uso sem comprometer a segurança e a sustentabilidade do negócio.
A grande lição
O caso do Nubank mostra que inovar não exige, necessariamente, criar algo que nunca existiu.
Uma empresa também pode crescer ao identificar um serviço conhecido, entender o que incomoda seus clientes e oferecer uma experiência melhor.
O cartão de crédito já fazia parte da vida dos brasileiros. O Nubank percebeu que a forma de oferecer e administrar esse produto também podia ser uma vantagem competitiva.
No fim, simplificar não é retirar valor de um serviço. É retirar o que impede o cliente de perceber esse valor.
Negócios News. Menos ruído, mais negócios.